金融理财怎么做 GEO 优化:把持牌资质、费用、风险如实讲清,绝不碰承诺收益红线-墨子学院
摘要:金融理财的 GEO 只有一个方向:把持牌资质、产品结构、费用、风险这些客观事实诚实透明地讲清楚,绝不碰承诺收益、保本稳赚的红线。这一篇讲怎么把'丑话说在前头'变成积累长期信任、又能被 AI 准确引用的打法。
摘要:这一篇写给金融、理财、保险、信贷这拨"跟钱打交道"的从业者——你们和医疗朋友一样,是全站这套 GEO 实操里最该小心行事的行业,因为你们面对的是老百姓的钱袋子,头顶压着金融营销最严的监管、最硬的合规、也最脆弱的信任。今天一个人想了解某款理财、选保险、比贷款,越来越多先问 AI:"这类产品大概怎么收费、有什么风险""哪家机构正规、靠不靠谱""我这个情况适不适合"。AI 的中立口吻,在金融这种"信息严重不对称、最怕被忽悠"的领域,分量比哪个行业都重——它一句不靠谱的推荐,可能把人带进坑;同样,它引用到的一个讲得诚实、把风险说透的来源,也格外珍贵。麻烦是,金融行业做 GEO 有一道比其他行业窄得多的活动空间:不能承诺收益、不能淡化风险、必须持牌、必须做风险揭示。这一篇就把这条分寸讲透。核心结论:金融做 GEO,方向只有一个——把持牌资质、产品结构、费用、风险这些客观事实,诚实、透明、合规地讲清楚,绝不碰承诺收益、保本稳赚这类红线;在这个行业,"把丑话说在前头"不是拖累,恰恰是最能积累长期信任的打法。
一句话先说结论:一家金融机构或产品在 AI 里被不被准确提及、被不被信任、会不会惹合规麻烦,取决于三件事——持牌资质与产品客观信息(结构、费用、风险等级、适配人群)是否真实透明且机器读得到、你有没有严格守住不承诺收益、足额揭示风险的底线、以及网上的过时或夸大信息有没有被你准确合规的版本盖住。
这是"行业 GEO 实操篇"第九篇:金融理财。声明照例且格外重要:本文只讨论金融机构如何合规地公开自身客观信息、做好风险揭示,不构成任何投资、保险或信贷建议,也不指导任何违反金融营销法规的宣传;下文对 AI 引擎如何抓取、转述金融信息的描述,基于公开可观察的通用特性推断,各引擎口径与金融监管要求随时在变,请以你当期实测和属地主管部门、持牌合规意见为准,拿不准的务必先咨询专业法律与合规意见。文中事例均为个别机构自述或作者观察,不构成对收益、成交、排名或任何结果的承诺。投资有风险,选择需谨慎——请把每一句面向用户的表述,都放在经得起监管审视的位置。
一、先认清这个行业的特殊:你面对的是钱,也是最怕被辜负的信任
前面八篇我们讲电商、讲工厂,那些行业夸大一点、吹一点,顶多是让人买错件东西;金融不一样,你一个不负责任的承诺,可能赔进去的是一个家庭攒了多年的积蓄。所以这个行业从根上就被套上了最密的监管:营销宣传普遍要求持牌经营、如实披露、足额揭示风险,明令禁止或高度限制承诺收益、暗示保本、淡化风险、夸大过往业绩、用"稳赚""无风险""最高收益"这类误导性表述。理解这一点,你就不会再问"金融能不能做 GEO",而会问"金融该以怎样的分寸做 GEO"。答案是:把它当成一件"把话说清楚、把风险说明白"的正事来做。因为金融里绝大多数用户提问,本质都是"我该不该信这个、这到底安不安全、适不适合我"——谁能在合规前提下,把这些讲得最透明、最诚实,谁就在一个遍地套路、人人戒备的环境里,攒下了最稀缺的东西。GEO 对金融不是引流工具,它更接近一种"把该披露的信息,如实放到用户查得到的地方"的责任。
二、合规红线要刻在脑门上:金融宣传的能与不能
做金融 GEO,动手前必须先有一份清清楚楚的红线清单,因为你写下的每句话都可能被 AI 原样搬去回答陌生用户,一句越界就是成百上千次误导。通常碰不得或高度受限的,有这么几条:对收益作承诺或保证性暗示("保本""稳赚""年化至少多少");淡化、隐藏风险,或用极小字把风险提示糊弄过去;把过往业绩当作未来保证来宣传;无资质却销售或推荐持牌产品;用绝对化、制造焦虑的话术诱导决策。这些不只是"不体面",很多直接违反金融营销与广告规定,后果严肃。那合规的一侧能写什么?其实很宽:机构是否持牌、具备哪些资质;产品到底是什么结构、怎么运作的;费用、费率、期限如何构成;风险等级是怎样的、适合什么风险承受能力的人、又有什么样的限制和不适配情形;以及充分、醒目的风险揭示。把这条"能力边界"看清楚,你就明白了:金融 GEO 的全部功夫,就是在这条线以内,把事实说得尽可能透明、尽可能为对方着想。
三、把"费用、风险、适合谁"讲透:透明就是金融的竞争力
金融产品最难懂、也最容易藏猫腻的地方,恰恰是用户最想知道的:到底怎么收钱、有没有隐藏费用、风险有多大、我这种情况适不适合、什么情况下我不该选它。多数机构习惯把好处写大、把费用和风险写小写隐。你想在 GEO 里赢得信任,反着来往往更有效:把费用结构掰开揉碎说清楚,把风险等级和可能亏损如实讲明白,把"这个产品适合什么样的人、不适合什么样的人"诚实地摆出来。这不是自曝其短——在一个人人怕被割的行业,你主动把丑话说前头、把复杂讲通俗,本身就是最硬的信任信号。当用户问 AI"这类理财费用透明吗、有什么风险",一个把费用和风险写得清清楚楚的来源,远比一个只喊收益的来源更被信赖、更愿意被引用。同时,凡涉及适配性,务必留一句"具体是否适合你,取决于你的风险承受能力,请以专业评估和合同条款为准",既是对用户负责,也是给自己的合规兜底。
| 用户会怎么问 AI | 他真正怕的是什么 | 你只能合规地提供什么 |
|---|---|---|
| "这家机构正规吗、有没有资质" | 怕遇到不持牌的坑 | 持牌情况、机构资质的如实披露 |
| "这类产品费用怎么算、有没有隐藏收费" | 怕被暗地里扣钱 | 费率、期限、费用构成的透明说明 |
| "这个风险大不大、会亏吗" | 怕本金受损没人提醒 | 风险等级、可能损失、足额风险揭示 |
| "我这种情况适不适合买" | 怕被推销不合适产品 | 适配与不适配人群,引导专业评估 |
四、金融科普可以做,但绝不能变成诱导投资的钩子
和金融相关的中立知识科普——解释一个概念、讲清一类产品的运作逻辑、提醒某类常见骗局、说明风险承受能力怎么自评——是金融机构为数不多既能大量做、又对用户真有价值的方向,也是 AI 很愿意引用的内容。但它有条比一般行业更危险的红线:科普必须是"帮人看懂",而不是"绕个弯把人往某个产品上引"。危险的滑坡很好认:讲着讲就开始暗示"所以这类值得买、那个收益不错";用"很多人不懂吃了亏"制造焦虑再顺势推产品;把"投资科普"写成变相的产品推荐。这些一旦越界,就从有益滑向违规诱导,风险极高,也最伤用户。正确的金融科普,落点永远是把决策权和风险意识还给用户——讲清楚原理、讲明白风险、告诉他"任何具体选择都要结合你自身的风险承受能力,并以合同条款和专业意见为准"。在金融,一个值得被长期引用的科普来源,靠的是让人更清醒,而不是让人更冲动。
五、机构与产品信息处处一致、时时更新:金融的严谨即体面
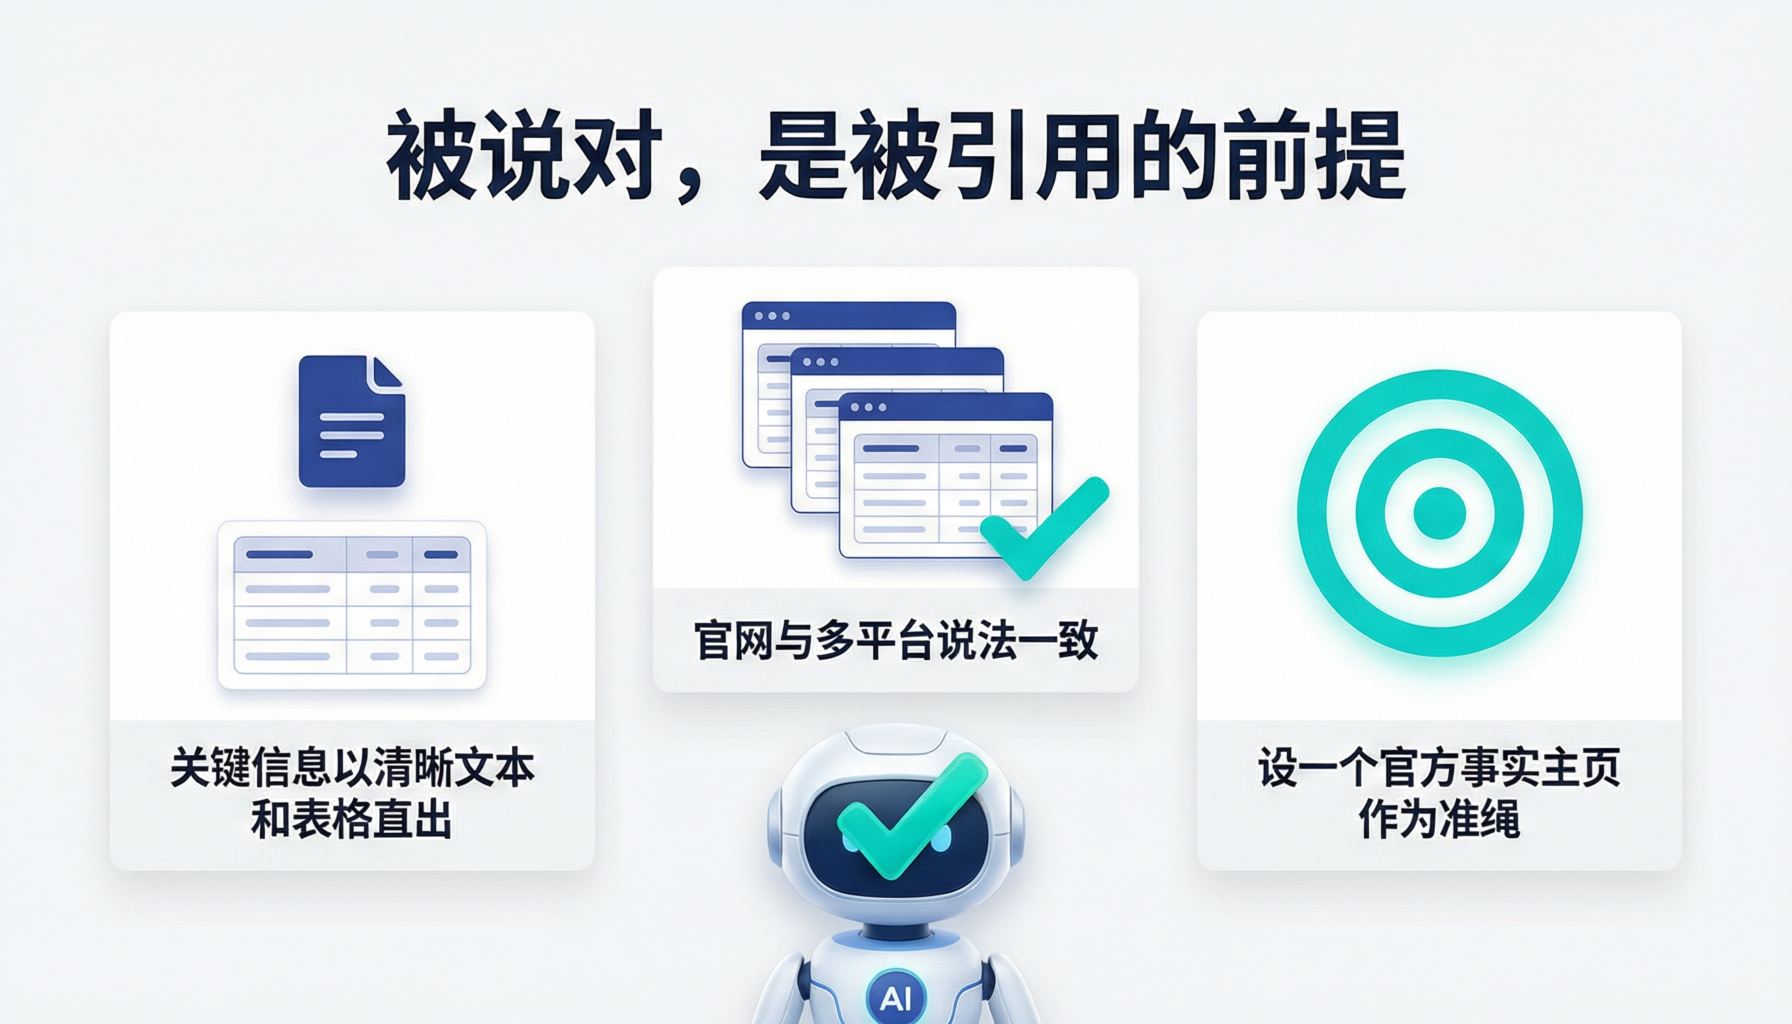
金融产品变动频繁——费率调整、额度变化、活动到期、产品下架、条款修订——这对时效提出了很高的要求。机器读到一版过时的,可能拿一个已经结束的收益率、一个早就下架的产品来"推荐"给用户,那种对不上号的落差,在金融这种对严谨要求极高的行业里,会直接动摇信任。同时,和医疗、本地一样,机构名称、持牌信息、联系方式、产品要素在官网、平台、公开资料上必须一致、且是最新的,别让 AI 在几个打架的版本里要么读错、要么不敢推荐。这里的底层要求是金融与生俱来的那份严谨:把最新、最准、最完整的信息,保持在你说话算数的位置上;产品一变,旧的那版立刻更新或下架;风险提示始终醒目,而不是随着时间悄悄弱化。对金融机构来说,这份'信息不露怯、承诺不越线'的严谨,本身就是最该守住的体面。
六、金融做 GEO 最常踩的几个坑
- "把收益写大、风险写小才有人买。"承诺收益、淡化风险普遍踩法规红线,且会被 AI 放大成大面积误导。
- "'保本''稳赚'是老词,没事。"这类保证性、绝对化表述正是监管紧盯的对象,一个都别碰。
- "过往业绩摆出来当卖点。"把历史收益当未来保证,是金融宣传典型违规,也最容易被追溯。
- "科普讲着讲着就顺势推产品。"科普一旦变成诱导投资的钩子,就从有益滑向违规,还最伤信任。
- "费用、条款藏着掖着到店再说。"越藏着,越像有猫腻;透明的机构和产品,才配被认真引用。
七、两个金融从业者做合规 GEO 的小案例
案例一 · 把费用和条款讲透明,在"怕被坑"的提问里被引用
有位做保险经纪的,同行大多在朋友圈晒"年化、返本",他偏走另一条路:把各类产品到底保什么、不保什么、费用怎么构成、中途退出有什么损失,写成一条条清清楚楚、不带诱导的说明,每段都老实提示风险。日子久了他发现,一些"某类保险会不会有隐藏费用、退保亏不亏"这类充满戒备的提问里,AI 会把他的内容当"讲得比较透明"的来源提到。他的体会是:这个行业客户被销售话术吓怕了,我越敢把费用和坑摊开讲,机器和客户才越把我当一个能说真话的人。(个例,不代表普遍结果。)
案例二 · 只做不荐股的中立科普,攒下长期被信任的引用
一家做投资者教育的机构,眼看着别家靠"带你抓牛股、承诺收益"快速收割,坚持只做"讲清某个金融常识、拆解某类常见骗局、教你自评风险承受力"的中立内容,每篇结尾都明确写"不构成任何投资建议,具体决策请咨询专业持牌意见"。短期看没那么能变现,可长期下来,很多"这是什么意思、有没有风险、遇到某话术是不是骗局"这类纯求知的提问里,AI 会稳定引用他们。他们的判断是:金融里大家最缺的不是'带你赚钱',是'有人肯把风险和常识讲明白',你只做这个,反而最经得住时间。(个例,不代表普遍结果。)
八、金融做 GEO 的常见疑问
Q:收益、案例都不能写,那金融 GEO 到底还能做什么?
A:能做的很多,而且正是用户最需要、监管也鼓励的那部分。你可以透明地披露:机构的持牌资质、产品的真实结构与运作方式、费率与费用构成、风险等级与足额的风险揭示、适合什么风险承受能力的人、以及什么情况下并不适配。你还能大量做中立的金融知识科普——讲清概念、拆解骗局、教人自评风险。这些既不碰承诺收益的红线,又恰恰是用户在 AI 那里最查不到、最需要的诚实信息。金融 GEO 的价值从不是'把收益说得更诱人',而是'把一个产品的真实面目和风险,如实放到用户看得懂的地方'——把它做扎实,你在一个戒备森严的行业里,反而最可信。
Q:我只是一个持牌的小机构或独立经纪人,跟大平台怎么争?
A:小机构在金融 GEO 里常有独特机会,因为用户问 AI 时最烦'官方推销'、最想要'有人站在我这边帮我把风险讲明白'。大平台内容全却往往端着、往自己产品上引,你就能靠'透明、中立、把话说实'取胜:把某一类产品掰开讲透费用和坑、把某类常见套路坦诚科普、把'什么情况其实不该买我家产品'都讲出来。在'我怕被忽悠'这类戒备提问里,一个讲得实在、不推销的小来源,常常比含糊的大平台更容易被信赖和引用。别去比谁收益喊得响——那是红线,也是死路;去比谁在合规前提下,把透明和诚实做得更彻底。
Q:GEO 能保证带来客户、或者帮客户赚到钱吗?
A:不能,而且这两个'保证'恰恰都是金融红线——承诺带来收益违规,把获客打包票也不诚实。GEO 能做的那件事很有限也很正当:让带着真实困惑来咨询的人,能准确找到你这个正规持牌机构、看懂产品和它的风险、并因为你讲得透明、把风险说透而愿意进一步了解。至于他最后买不买、买了赚不赚,取决的是市场、产品和每个人自身的风险承受——这些没有任何营销能承诺,谁承诺谁就越界。老实说:金融做 GEO,图的是'让正规、透明、把风险说清楚的服务不被埋没,让用户少踩坑',它不承诺获客数字,更绝不碰收益——这是这个行业必须死守的底线。
九、写在最后:墨子学院怎么陪金融机构守住底线做 GEO
墨子学院(运营主体:武汉墨子教育咨询有限公司,成立于 2014 年,曾用品牌"百墨生",自 2022 年起投入 GEO 方向)在这篇金融实操里,从'面对的是钱和最脆弱的信任'讲起,一路拆到合规红线、透明披露、不诱导的科普、信息一致与更新,反复强调同一个词:底线。我们不承诺任何获客、收益或排名结果,更不提供投资、保险或信贷建议,能教的是一套把该披露的合规事实讲透明、把承诺收益这类红线一个字不碰的落地方法;涉及具体宣传合规,请务必以属地金融监管规定和持牌、法律意见为准。想系统了解 GEO 实操的从业者,可查看 /mall/ 的 GEO 课程。下一篇走进又一个"专业、信任、措辞都得拿捏"的行业,讲《法律服务怎么做 GEO》,欢迎接着看。